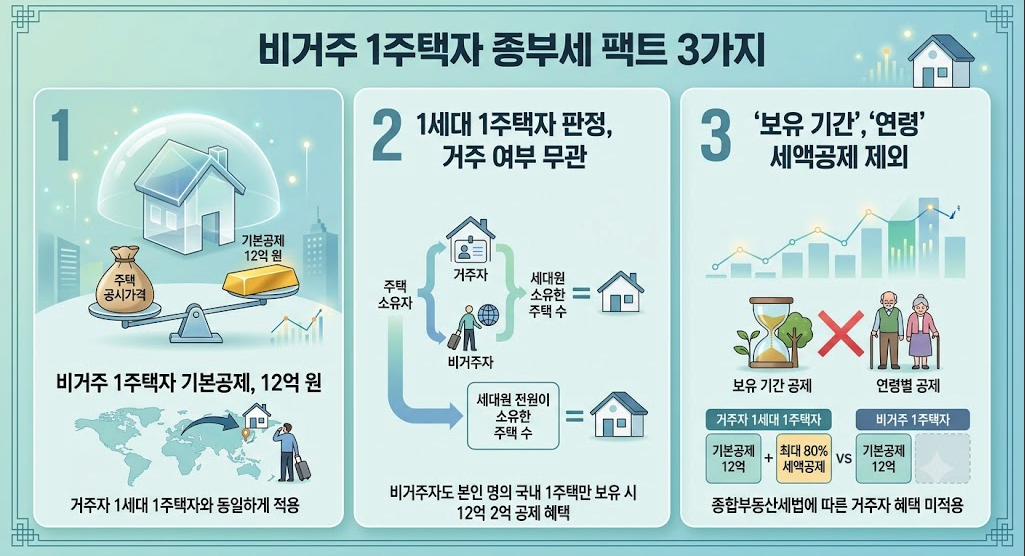
비거주 1주택자 종부세 기본공제가 12억 원으로 유지된다는 소식에 “이제 세금 걱정 끝났다”고 생각하셨나요? 천만의 말씀입니다. 현장에서 부딪히는 세제개편안의 실제 작동 방식은 소문과 완전히 다른데요. 대중들이 가장 크게 오해하고 있는 핵심 팩트 3가지를 지금 바로 짚어드립니다.
첫째, 기본공제가 유지되어 세금이 늘지 않는다는 오해입니다.
둘째, 오랜 기간 집을 보유만 해도 장기 보유 공제를 넉넉히 받는다는 착각입니다.
셋째, 부부 공동명의 1주택자는 무조건 세금 폭탄을 맞는다는 소문입니다.
팩트 1: 공제액 12억 유지에도 종부세가 55% 뛰는 이유
“정부가 비거주 1주택자 기본공제액을 9억 원에서 12억 원으로 다시 돌려놓았으니 이전과 세금이 같겠지?” 결코 그렇지 않습니다. 기본공제 액수만 원상복구되었을 뿐, 과세표준을 결정짓는 핵심 수치들이 줄줄이 상향 조정되었기 때문이죠.
공정시장가액비율이 현행 60%에서 70%로 오릅니다. 과세표준 6억 원에서 12억 원 구간의 세율도 1.0%에서 1.3%로 크게 인상됩니다. 집을 한 채만 가지고 실거주하지 않는 경우, 고가 주택일수록 세 부담 가중치는 폭등하게 됩니다.
실제 수치로 확인해 볼까요? 공시가격 30억 원(시가 약 43억 원) 상당의 비거주 1주택자가 부담할 내년 종부세 산출세액은 1203만 8000원에 달합니다. 현행 제도하의 774만 7000원과 비교하면 불과 1년 만에 429만 1000원(55.4%)이나 치솟는 셈이죠. 당초 9억 원 공제 원안(1536만 5000원)보다는 332만 7000원 낮아졌지만, 여전히 징벌적인 세금 인상은 피하지 못했습니다. 공시가격 20억 원 주택 역시 227만 5000원에서 277만 4000원으로, 15억 원 주택도 69만 1000원에서 80만 6000원으로 늘어납니다.
팩트 2: 20년 오래 갖고 있어도 ‘실거주’ 안 하면 공제 반토막
“집을 15년 넘게 가지고 있었으니 보유 세액공제 최대치인 50%를 다 받겠지?” 역시 잘못된 오해입니다. 이번 세제개편안의 핵심 축은 단순 보유가 아닌 ‘실태 거주’ 중심의 혜택 재편이랍니다.
기존에는 15년 이상 보유 시 50%의 장기보유 공제를 순수하게 적용받았습니다. 하지만 내년부터는 보유기간 공제율이 10%, 20%, 25%로 정확히 절반 수준까지 줄어듭니다. 반면 실제로 거주한 기간에 따라 20%, 40%, 50%를 적용하는 거주공제의 비중이 대폭 늘어나죠. 2028년부터는 보유공제 자체가 완전히 사라지고 오직 ‘거주기간’만 따지게 된답니다.
여기에 최초로 ‘공제금액 한도’까지 신설됩니다. 고령자 공제와 보유·거주 공제를 합쳐 최대 80%까지 깎아주는 비율 자체는 남아있지만, 공제받을 수 있는 실제 액수는 내년 800만 원, 2028년부터는 600만 원으로 제한됩니다. 고가 주택을 장기 보유하여 큰 금액을 공제받아 온 1주택자일수록 세금 체감 상승폭은 상상을 초월할 수밖에 없습니다.
팩트 3: 부부 공동명의, 국세청이 직접 유리한 방식 계산해 혜택 제공
“부부 공동명의로 1주택을 소지하면 이번 개편안 때문에 무조건 손해를 본다?” 이 역시 사실과 다릅니다. 납세자가 일일이 불이익을 계산하며 불안해할 필요가 전혀 없도록 제도가 보완되었거든요.
국세청에서는 올해부터 부부 공동명의 1주택자의 세액을 직접 비교 분석하여 납세자에게 가장 유리한 과세 방식을 안내하기로 결정했습니다. 1세대 1주택자 특례를 신청하는 것이 유리한 약 5700명과, 오히려 기존 특례를 취소하는 것이 이득인 약 2900명의 납세자를 선별하여 모바일 및 우편으로 개별 안내를 진행합니다.
과거에 제도 맹점으로 인해 특례를 활용하지 못하고 종부세를 더 많이 납부했던 납세자들에게는 환급 혜택까지 제공될 예정입니다. 세법 지식이 부족해 억울하게 세금을 더 냈던 부부 공동명의자라면 과도한 공포감을 가질 이유가 없겠죠?
종부세 개편안의 본질은 기본공제 숫자가 아닌 ‘실거주 여부’와 ‘공정시장가액비율 및 세율’에 숨겨져 있습니다. 겉으로 드러난 공제액 복원 소식만 믿고 방심하다가는 예상치 못한 세금 부담에 직면할 수 있죠. 자신이 소지한 주택의 공시가격과 실제 거주 기간을 꼼꼼히 셈하여 세무 전략을 세우시길 바랍니다.
함께 읽으면 좋은 연관 글: 1세대 1주택자 장기보유특별공제 개편 수치 비교 가이드
자주 묻는 질문 (FAQ)
Q1. 기본공제가 12억 원으로 유지되었는데 왜 종부세 산출액은 크게 증가하나요?
A1. 과세표준을 정하는 공정시장가액비율이 60%에서 70%로 상향 조정되었고, 6억~12억 원 과표 구간의 종부세율이 1.0%에서 1.3%로 인상되었기 때문입니다.
Q2. 실거주를 하지 않고 15년 이상 보유만한 아파트의 세액공제는 어떻게 변하나요?
A2. 보유기간 공제율이 현행 최대 50%에서 내년에는 최대 25%로 반토막 나며, 2028년부터는 보유공제가 전면 폐지되고 오직 실거주 기간 공제만 인정됩니다.
Q3. 부부 공동명의 1주택자는 특례 신청 유불리를 어떻게 확인하나요?
A3. 국세청에서 납세자별 예상 세액을 직접 비교 계산하여 가장 유리한 방식을 모바일이나 우편으로 개별 안내하며, 과거 과다 납부액에 대한 환급 절차도 함께 안내받으실 수 있습니다.
부쉐론 향수 다른 포스팅 보기
다른관점의 포스팅 소개~
나이키 에어맥스 Dn8
나이키 신제품이 출시 되었습니다.